 Paiement & banque
Banque ouverte : de la DSP2 à la DSP3, où en est l'open banking
En 2018, cet article opposait deux cabinets d’études sur une question : la banque ouverte était-elle une réalité en marche ou un slogan ? Huit ans plus tard, la réponse est institutionnelle : l’open banking est devenu un cadre légal européen en cours de renouvellement complet. Cet article a été refait pour faire le point à la date du 20 août 2026.
Le socle : ce que la DSP2 a réellement installé
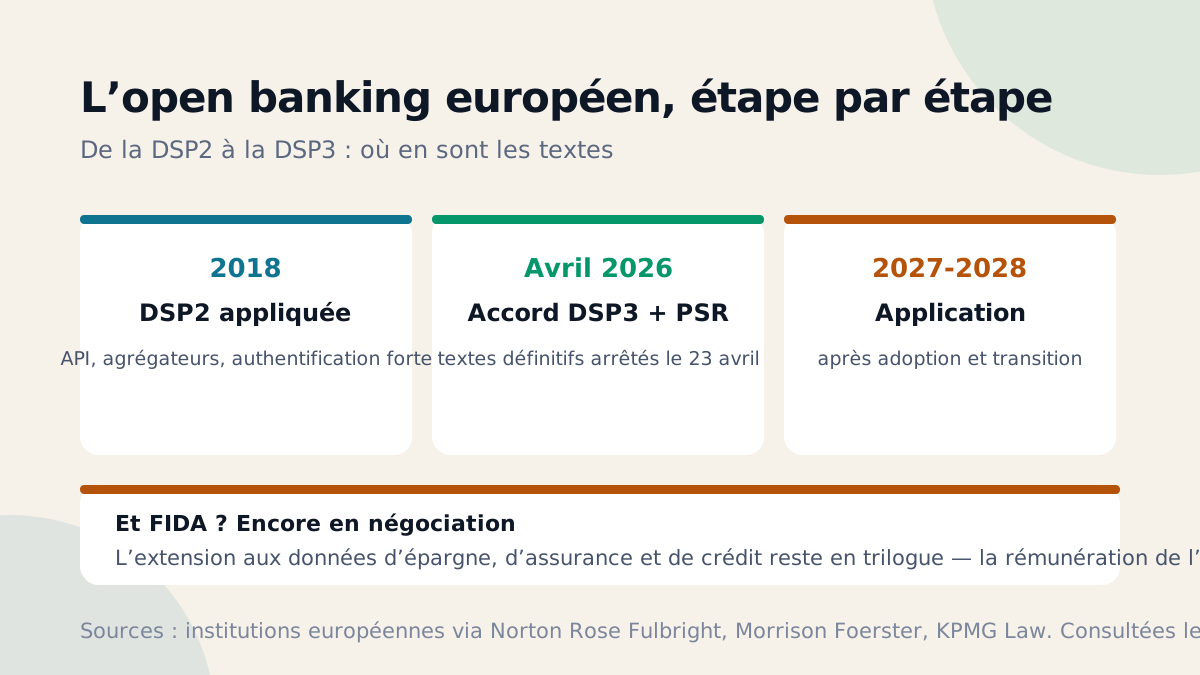
La deuxième directive sur les services de paiement, en application depuis 2018, a créé les fondations que l’article d’origine voyait naître :
- les agrégateurs de comptes (voir tous ses comptes dans une seule application) et les initiateurs de paiement, agréés et encadrés ;
- l’accès aux comptes par API, avec consentement du client et authentification forte ;
- la fin du « screen scraping » sauvage — l’aspiration d’écrans avec les identifiants du client.
Le débat de 2018 (« publier une API suffit-il à être une banque ouverte ? ») a été tranché par la pratique : l’ouverture est devenue une obligation réglementaire, pas un choix stratégique.
La nouvelle étape : DSP3 et PSR, accord trouvé, adoption en cours
Le paquet qui remplace la DSP2 a franchi son cap décisif : un accord politique est intervenu le 27 novembre 2025, le texte de compromis a été approuvé au printemps 2026 et le Conseil de l’Union européenne a publié sa position le 5 novembre 2026. L’adoption formelle n’est pas terminée : le Parlement européen doit encore se prononcer en deuxième lecture, séance plénière inscrite à titre indicatif au 14 décembre 2026. Les textes ne sont donc pas publiés au Journal officiel de l’Union, et aucune date d’application n’est arrêtée à la date du 7 novembre 2026 : elle courra à partir de cette publication.
Ce qui change de structurant :
- une partie des règles passe de la directive (transposée pays par pays) à un règlement directement applicable — moins d’écarts nationaux ;
- un cadre renforcé contre la fraude aux virements autorisés (la manipulation, devenue le premier vecteur — voir notre dossier fraude : qui est responsable ?) ;
- des exigences accrues de fiabilité et de performance des API pour les services tiers.
À côté, le règlement FIDA — qui doit étendre la logique d’ouverture aux données d’épargne, d’assurance et de crédit — reste en négociation : son calendrier est moins avancé, le point dur étant la rémunération de l’accès aux données.
L’open banking au quotidien : ce qui existe déjà
Pas besoin d’attendre la DSP3 : si vous utilisez une application qui affiche vos comptes de plusieurs banques, un coach budgétaire, ou le paiement par virement immédiat chez un commerçant en ligne, vous utilisez déjà l’open banking. Deux réflexes de sécurité inchangés : vérifier que le service est agréé (registre de l’ACPR), et ne jamais saisir ses identifiants bancaires ailleurs que chez sa banque ou via le parcours d’authentification de celle-ci.
Le paiement de compte à compte porté par Wero prolonge exactement cette logique : l’infrastructure d’ouverture devient un moyen de paiement grand public.
La leçon des huit ans
L’article de 2018 se demandait si les banques adopteraient la banque ouverte de bon gré. Réponse : la question n’avait pas d’importance — le législateur a fait de l’ouverture le standard, et les acteurs qui en ont fait un métier (agrégateurs, initiateurs) existent parce que le droit les a rendus possibles. Pour la suite, même méthode de lecture : suivre les textes plutôt que les slogans.
Sources : état de la procédure DSP3/PSR (accord politique du 27 novembre 2025, approbation en commission ECON, position du Conseil publiée le 5 novembre 2026, deuxième lecture du Parlement à venir) — Parlement européen, Observatoire législatif (procédure 2023/0210(COD)) et documents du Conseil de l’Union européenne, consultés le 7 novembre 2026 ; FIDA : procédure 2023/0205(COD), en attente de la position du Parlement en première lecture, la compensation de l’accès aux données restant le point contesté (consultée le 7 novembre 2026) ; socle DSP2 (agrégation, initiation, authentification forte, interdiction du screen scraping) — journal du site, lot 3 (relevés du 20 août 2026).