 Paiement & banque
Le paiement mobile a-t-il tué la carte bancaire ? Bilan 2026
En 2017, cet article annonçait que la carte bancaire était « en sursis » face au paiement mobile. Neuf ans plus tard, le verdict est rendu et il est plus subtil : le paiement mobile explose, et la carte bancaire règne toujours — parce que l’un est devenu le vêtement de l’autre.
Les chiffres consolidés 2025
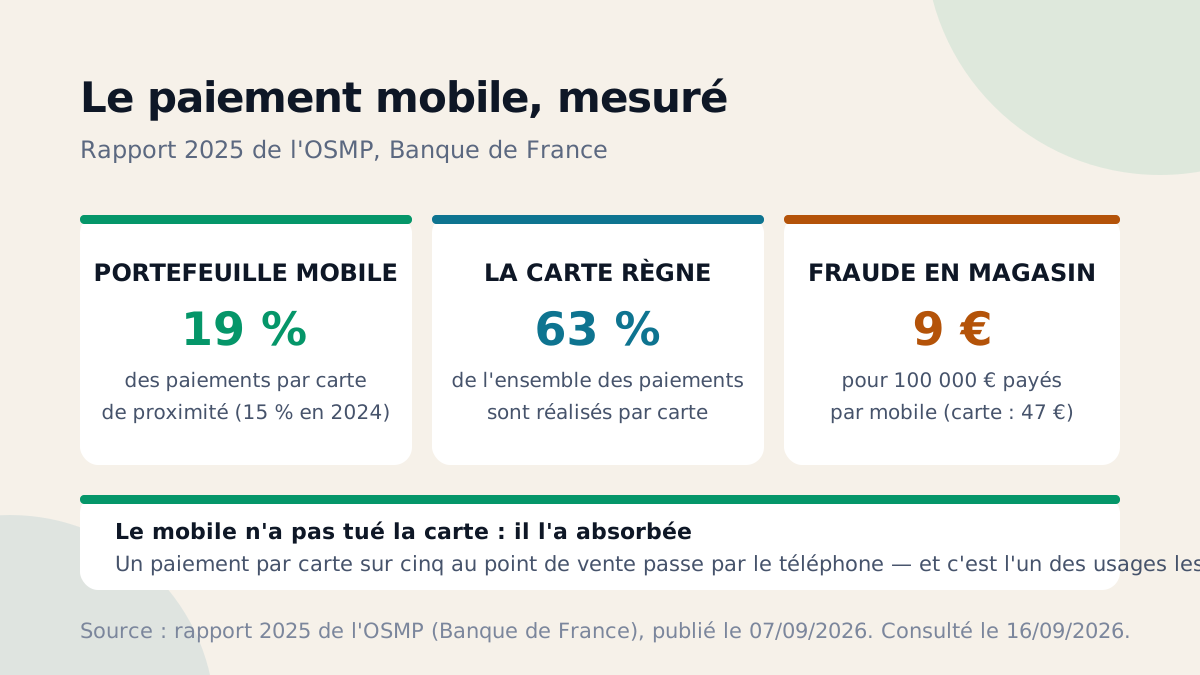
Selon le rapport 2025 de l’Observatoire de la sécurité des moyens de paiement (Banque de France, publié le 7 septembre 2026), un paiement par carte sur cinq au point de vente passe désormais par le téléphone : le portefeuille mobile porte plus de 19 % des paiements par carte de proximité, contre 15 % en 2024. L’adoption est massive dans les usages : 65 % des Français utilisent le paiement mobile sans contact, et 82 % des 16-24 ans.
En face, la carte n’a pas molli : elle représente 63 % de l’ensemble des paiements. Et l’Observatoire souligne un point que 2017 n’imaginait pas : le mobile en magasin est l’un des usages les plus sûrs — 9 € de fraude pour 100 000 € payés, quand la carte dans son ensemble atteint son plus bas historique (47 € — le recul sur dix ans est retracé dans fraude : dix ans de chiffres).
Ce que la prédiction de 2017 a manqué
L’article d’origine, appuyé sur une étude du cabinet Oliver Wyman, voyait juste sur la croissance du paiement instantané — et faux sur la conclusion. Trois raisons :
- Le mobile n’a pas remplacé la carte : il l’a absorbée. Payer avec son téléphone, dans l’immense majorité des cas, c’est présenter une carte dématérialisée dans un portefeuille mobile. La transaction circule sur les mêmes réseaux, avec les mêmes garanties. La carte a perdu son plastique, pas son règne ;
- le virement instantané a bien percé, mais ailleurs : gratuit et obligatoire dans toute l’Union depuis janvier 2025, il a conquis les transferts entre particuliers et certaines factures — pas la caisse du supermarché ;
- la victime, c’est le liquide. Comme l’article le pressentait déjà, le sans contact — carte et mobile confondus — a mordu sur les espèces bien plus que sur la carte.
Ce qui peut encore changer la donne : Wero
La vraie tentative de contournement de la carte arrive maintenant. Wero, le portefeuille de l’European Payments Initiative porté par les banques européennes, a absorbé Paylib et fonctionne en paiement de compte à compte — sans passer par les réseaux de cartes. Après le transfert entre amis, il s’attaque au commerce : paiement en ligne, puis paiement NFC en magasin attendu à l’automne 2026, avec l’argument d’une commission réduite pour les commerçants.
C’est exactement le scénario que l’article de 2017 décrivait — le virement instantané au point de vente — avec neuf ans de retard et des porteurs différents : non pas les fintechs contre les banques, mais les banques européennes contre Visa, Mastercard, Apple Pay et Google Pay.
Ce que ça change pour vous
Pour l’utilisateur d’un compte sans banque ou d’une néobanque, rien d’urgent : la carte — physique ou dans le téléphone — reste le moyen de paiement universel, et les paiements mobiles s’appuient sur elle. Les questions utiles restent celles du coût réel de votre carte (voir le comparatif des tarifs de cartes) et de la sécurité des paiements sans contact, que nous détaillons dans notre article dédié.
Sources : rapport 2025 de l’Observatoire de la sécurité des moyens de paiement (Banque de France, publié le 7 septembre 2026) — portefeuille mobile à plus de 19 % des paiements par carte de proximité (15 % en 2024), carte à 63 % de l’ensemble des paiements, 17 % des virements émis instantanés, taux de fraude carte au plus bas historique (0,047 %) et paiement mobile en magasin à 0,009 % ; adoption du paiement mobile sans contact (65 % des Français, 82 % des 16-24 ans) — Mobile Transaction France, La finance pour tous (relevés antérieurs, journal) ; virement instantané gratuit et obligatoire depuis janvier 2025 (journal du site, lot 2) ; feuille de route Wero — NFC et e-commerce en 2026 (MoneyVox, Pricebank, Primebanque). Consultées le 16 septembre 2026.