 Compte sans banque
Le compte sans chéquier est devenu la norme : le chèque à 1,9 % des paiements
En 2017, cet article présentait le « compte sans chéquier » comme la prochaine escale de la modernité bancaire, en citant une banque américaine qui venait de supprimer le chéquier de son offre d’entrée. Neuf ans plus tard, la destination est atteinte — en France aussi. Cet article a été refait sur les chiffres de l’Observatoire de la sécurité des moyens de paiement.
Le chèque, mesuré : une espèce en voie de disparition
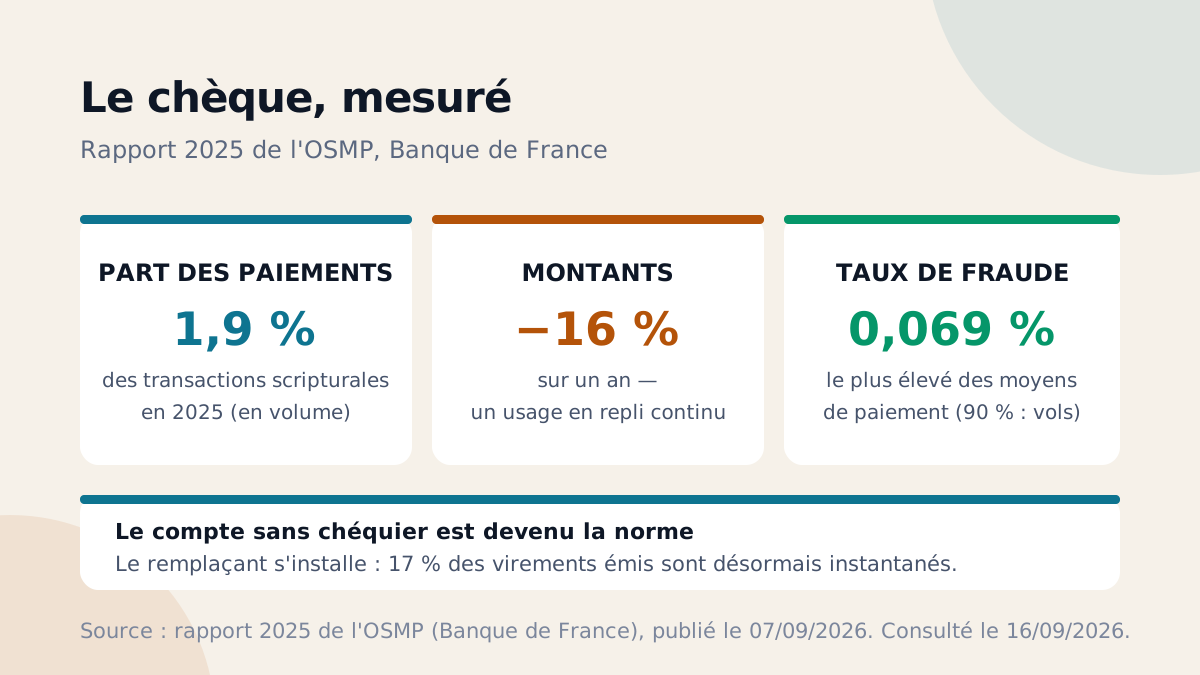
Selon le rapport 2025 de l’Observatoire de la Banque de France (publié le 7 septembre 2026), le chèque ne représente plus que 1,9 % des transactions scripturales (tout ce qui n’est pas espèces) en volume, avec des montants en repli de 16 % sur un an. Pendant ce temps, le remplaçant s’installe : 17 % des virements émis sont désormais instantanés.
L’administration suit le mouvement : depuis mars 2026, les entreprises doivent régler leurs impôts par des moyens dématérialisés — le chèque n’y a plus cours — et l’extension aux particuliers est évoquée pour 2027, sans calendrier officiel à ce jour.
Pourquoi l’article de 2017 avait raison — et sur quoi
La version d’origine avançait deux arguments qui se sont confirmés :
- le chéquier coûte cher aux clients fragiles : rejet de chèque, frais d’incident, découvert — le chèque est le moyen de paiement le plus exposé aux frais d’incidents, aujourd’hui plafonnés mais toujours réels (voir les commissions d’intervention) ;
- le chèque est l’outil favori de certaines fraudes — chèques volés ou perdus (90 % de la fraude au chèque), faux chèques, « trop-perçu à rembourser » : même en repli de 16 % sur un an, la fraude au chèque garde le taux le plus élevé des moyens de paiement (69 € de fraude pour 100 000 € payés, contre 47 € pour la carte — la décennie complète dans fraude : dix ans de chiffres).
Ce qu’elle ne pouvait pas prévoir : le remplaçant n’a pas été le compte sans banque seul, mais le virement instantané, gratuit et obligatoire dans toute l’Union depuis janvier 2025, qui a pris au chèque son dernier usage réel — le paiement entre particuliers et aux petits professionnels.
Le compte sans chéquier, aujourd’hui, c’est presque tous les comptes
Le paysage de 2026 :
- les comptes de paiement (Nickel, comptes prépayés, néobanques) n’ont jamais eu de chéquier — c’est le principe même du compte sans banque ;
- les offres d’entrée des banques s’en passent aussi : Eko au Crédit Agricole, Hello One chez Hello bank! — des comptes complets, sans chéquier ni découvert (voir nos fiches Eko et Hello bank!) ;
- le chéquier subsiste dans les formules classiques, où il reste utile pour une poignée de cas : certaines cautions, certains professionnels ou associations non équipés — des cas qui se raréfient chaque année.
Ce qu’il faut retenir
La question de 2017 — « pourquoi le chéquier existe-t-il encore ? » — a trouvé sa réponse par l’usage : il existe encore, mais presque plus personne ne s’en sert. Si votre banque vous facture un chéquier ou des frais liés à des incidents de chèque, la comparaison avec un compte sans chéquier est vite faite — notre comparatif des frais bancaires et le comparatif des comptes sans banque donnent les repères.
Sources : rapport 2025 de l’Observatoire de la sécurité des moyens de paiement (Banque de France, publié le 7 septembre 2026) — chèque à 1,9 % des transactions en volume et montants en repli de 16 % sur un an ; fraude au chèque en baisse de 16 % mais au taux le plus élevé (0,069 %, chèques volés ou perdus : 90 %) ; 17 % des virements émis instantanés. Dématérialisation obligatoire des paiements d’impôts des entreprises depuis mars 2026 et extension envisagée aux particuliers — Économie Matin, Le Tribunal du Net (journal, lot 8) ; virement instantané gratuit depuis janvier 2025 (journal du site, lot 2). Consultées le 16 septembre 2026.